
TVA sur le bois : taux applicables et cas à connaître
 Suzanne
•
17 septembre 2026
Quand une facture de bois arrive, vous pouvez vite hésiter entre plusieurs règles et plusieurs montants. En pratique, la fiscalité du secteur demande de lire chaque ligne avec attention, surtout si le chauffage, la livraison ou une activité agricole entrent en jeu. Le tva bois représente alors un repère essentiel : il permet de comprendre quel taux appliquer, de sécuriser vos factures et de limiter les erreurs coûteuses au moment du paiement.
Comprendre la TVA appliquée au bois : le cadre à connaître
La TVA sur le bois suit une logique simple : le taux dépend du produit, du régime du vendeur et, parfois, de la nature de la prestation. Un bois brut vendu par un propriétaire forestier ne relève pas toujours du même article fiscal qu’un produit préparé par une entreprise. Selon le chiffre d’affaires, la franchise peut aussi changer la charge déclarative. C’est une information applicable à vérifier avant toute déclaration.
En pratique, le bien vendu peut dépendre du régime de l’exploitant, relever d’un cadre forestier ou agricole, ou au contraire être soumis à une taxe classique. Un même bois peut ainsi être traité différemment selon qu’il est vendu en l’état, transformé ou livré. Pour éviter l’erreur, mieux vaut soumettre chaque produit à une lecture précise du régime et du taux. Pour approfondir ce sujet, consultez notre guide sur prestation de service agricole tva.
| Cas | Logique de TVA |
|---|---|
| Bois brut vendu par un propriétaire | Taux selon le régime et la déclaration |
| Produit transformé par une entreprise | Taux lié à la vente et au service |
| Prestation forestière seule | Règle distincte du produit |
Dans une exploitation locale, un propriétaire qui vend 12 stères à un voisin et une entreprise qui facture un façonnage n’ont donc pas la même lecture fiscale. Le bon taux dépend du cadre retenu et du régime applicable.
Bois de chauffage, produits assimilés et prestations : savoir distinguer les cas
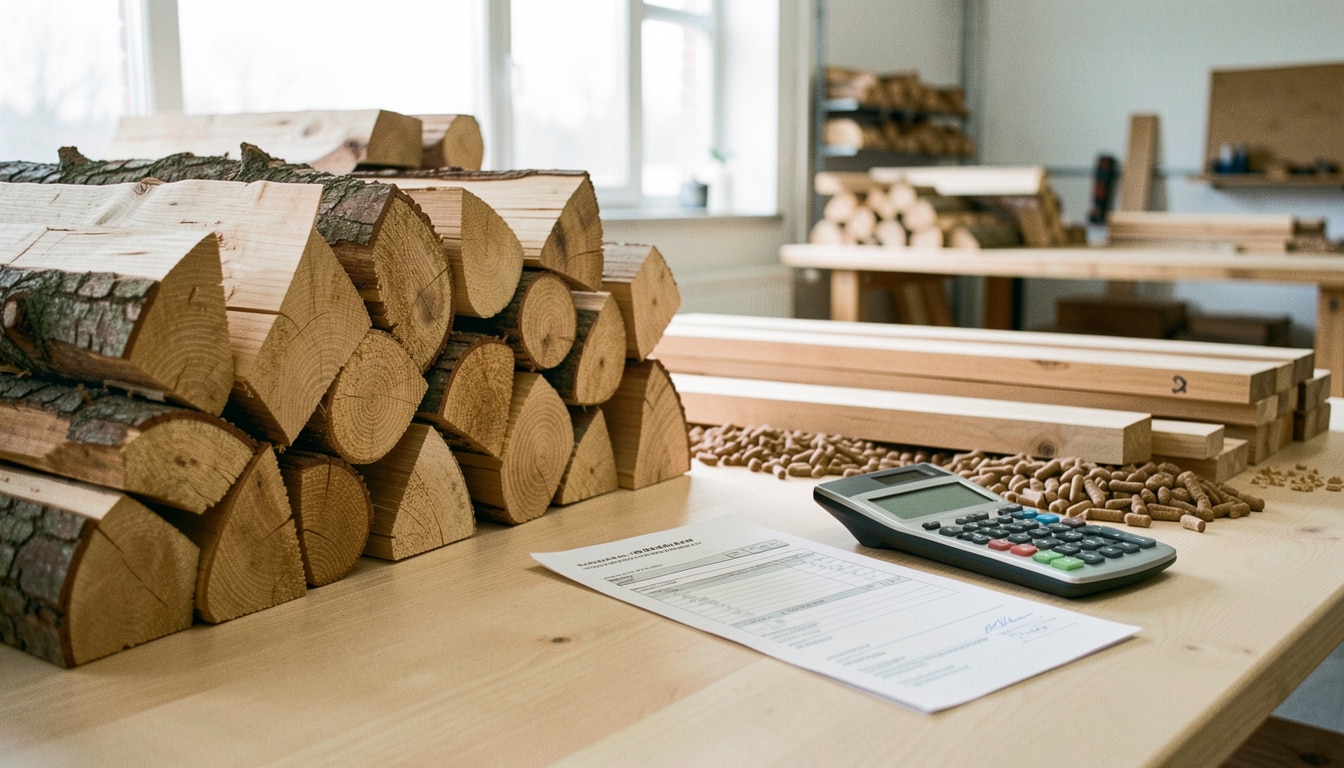
Le chauffage concentre souvent les questions les plus concrètes. Quand un produit est destiné au chauffage, le taux peut varier selon sa forme, sa préparation et la manière de fournir le bois. Une bûche, une plaquette ou un granulé ne suivent pas toujours le même traitement, surtout si le service comprend le transport ou le travail de coupe.
- Bois de chauffage en bûches : produit vendu pour le chauffage.
- Briquettes compactées : produit assimilé au chauffage.
- Granulés : bois destiné à l’énergie domestique.
- Bois façonné : travail de préparation avant livraison.
- Livraison seule : service distinct de la vente.
- Importation de combustible : traitement à vérifier selon l’origine.
Le taux appliqué dépend aussi de l’usage prévu. Si vous fournissez du bois pour le chauffage, puis effectuez une livraison, la facture doit séparer la vente du produit et le service. En année de forte demande, beaucoup de professionnels simplifient la ligne, mais il faut au contraire régler chaque poste avec précision. L’importation d’un combustible bois demande la même vigilance : le traitement fiscal ne se lit pas au hasard.
Un exploitant qui transforme du bois en produits prêts à brûler doit donc vérifier la destination, le service rendu et la charge de TVA. Le bon réflexe consiste à payer la bonne base, puis à soumettre la déclaration avec le taux exact.
Cas pratiques, obligations et erreurs à éviter pour les professionnels
Sur le terrain, un propriétaire forestier, un sylviculteur et une entreprise ne gèrent pas le chauffage de la même manière. Le régime actuel dépend souvent du numéro d’identification, du chiffre d’affaires et du niveau de gestion. Si vous déposez une déclaration sans vérifier l’article bis applicable, l’impôt peut être mal calculé.
Avant de vendre du bois de chauffage, prenez le temps de contrôler cinq points : le numéro de TVA, le régime actuel, la nature de la vente, la présence d’une importation et la mention de l’article bis. Cette recherche évite une déclaration incomplète et une facture imprécise. Un propriétaire qui vend sur pied n’a pas les mêmes obligations qu’une entreprise qui transforme et transporte le bois de chauffage.
Cas pratique : une entreprise forestière facture 8 400 € pour du bois de chauffage façonné, tandis qu’un propriétaire vend 3 200 € de bois sur pied. Le premier doit gérer la déclaration avec rigueur, le second vérifier si la franchise s’applique encore. Dans les deux cas, l’espace de facturation doit rester clair, avec un numéro lisible et une ligne séparée pour chaque poste.
Pour éviter les erreurs, prenez l’habitude de relire chaque article bis, de déposer la déclaration dans le bon délai et de vérifier si le régime oblige à soumettre la vente au taux prévu. Le chauffage, ici, n’est jamais un détail comptable.
FAQ – Questions fréquentes sur la TVA du bois
Quel taux s’applique au bois de chauffage ?
Le taux dépend de la forme vendue, du service associé et du cadre fiscal du vendeur.
Les produits assimilés relèvent-ils du même régime ?
Oui, lorsqu’ils sont destinés au chauffage et présentés comme combustibles proches du bois.
Une prestation forestière suit-elle la même logique que la vente ?
Non, le service peut relever d’un traitement distinct de la simple vente du bois.
Quand une exonération peut-elle s’appliquer ?
Elle peut exister selon le statut, la franchise et certaines conditions administratives précises.
Que doit vérifier un propriétaire avant de déposer sa déclaration ?
Il doit contrôler son numéro, le régime, la nature de la vente et l’article applicable.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité